


","ad_server_empresa":"Troop","alto":"100","ancho":"955","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2024/07/apfdigital/files/70/7024/7ac5136d55d269ddda40c5676c08639eba3dc4452b8d63f59dec92bdd676a3c9.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null},{"id":"15","zonas_id":"15","zona":"Zona Interior Nota","ad_server":"Ad Server Troop","denominacion":"cafesg junio 26","banners_id":"187","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"100","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/06/apfdigital/files/03/08/30820/fb9c3a30e5ab50c521963754bb1807f393fbe03d0e7b762d188a63f89bc1b75f.gif","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Zona Interior Nota","ad_server":"Ad Server Troop","denominacion":"IAPV julio 26","banners_id":"208","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"90","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/07/apfdigital/files/03/16/31680/5da9a4b74f60aac099571ea37b9427efe5921a80ed7efb78f3d10d363639f8d4.gif","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Zona Interior Nota","ad_server":"Ad Server Troop","denominacion":"Gob niño 26 rect","banners_id":"243","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"90","ancho":"728","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/10/apfdigital/files/03/50/35000/7061fcf223c1230cb01a424da98cd14e30e27e34d6c12d37c75932b6b1040f8e.gif","image_mobile":null,"url":" https://portal.entrerios.gov.ar/inicio","url_mobile":" https://portal.entrerios.gov.ar/inicio","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Zona Interior Nota","ad_server":"Ad Server Troop","denominacion":"Rini oct 26 rect","banners_id":"254","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"100","ancho":"955","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/10/apfdigital/files/03/56/35629/0cde99eaf623db2abb9273c4602c76b4adb70a02574478c4ca2ecd2b5529189a.gif","image_mobile":null,"url":" https://portal.entrerios.gov.ar/desarrolloeconomico/inicio","url_mobile":" https://portal.entrerios.gov.ar/desarrolloeconomico/inicio","target":"_blank","target_mobile":"_blank"}])
Rechazan apelación de AFIP contra la exención del Impuesto a las Ganancias al Colegio de Farmacéuticos de la provincia y la confirman

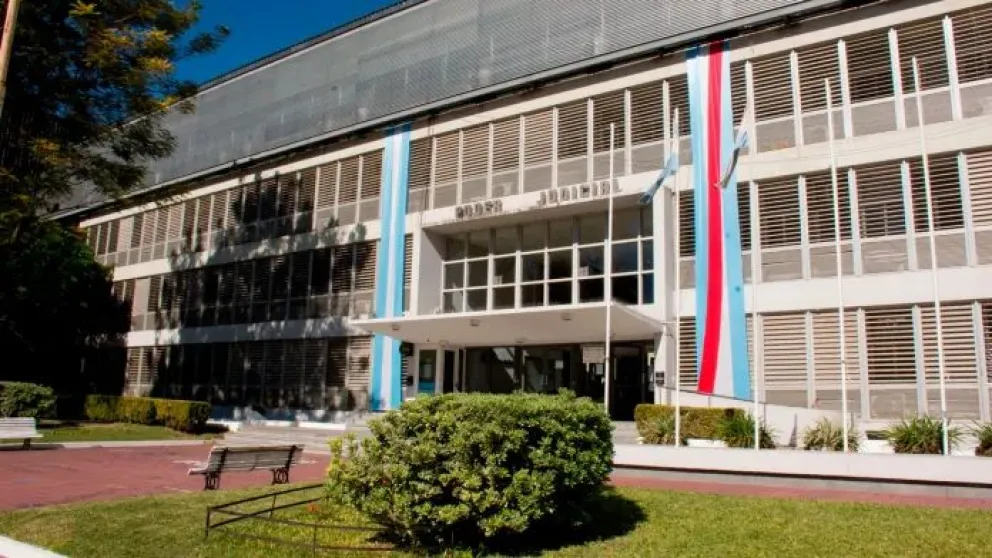
La Cámara Federal de Apelaciones de Paraná, integrada por Beatriz Aranguren y Mateo Busaniche, el tercer voto en uso de licencia, resolvió “rechazar el recurso de apelación deducido por la demandada y confirmar en todas sus partes la sentencia dictada” y le impuso las costas de la instancia a la demandada apelante, por resultar vencida. La resolución se dictó en el expediente “Colegio de Farmacéuticos de Entre Ríos contra AFIP sobre impugnación de Acto Administrativo”.
La Cámara consideró que “de lo expuesto, surge que las actividades cuestionadas, es decir convenir con las Obras Sociales, recaudar y administrar la cuota periódica y el cobro de las tasas por servicios, se insertan entre los fines específicos de la Institución, de acuerdo a las pautas reseñadas en la normativa aplicable y señalada precedentemente, sin que existan constancias ciertas de actos de naturaleza comercial. En consecuencia, resulta aplicable la exención prescripta por el artículo 20 inciso f) de la ley 20.628, razón por la cual cabe confirmar la sentencia dictada” y rechazó “el recurso de apelación deducido por la demandada y confirmar en todas sus partes la sentencia dictada”.
El eje del litigio
La Cámara se avocó a resolver dos cuestiones: ¿Es justa la sentencia apelada? y ¿qué pronunciamiento corresponde dictar? El caso llegó al Tribunal proveniente del Juzgado Federal N° 2 de Paraná, “en virtud del recurso de apelación deducido por la AFIP contra la resolución de primera instancia que hace lugar a la demanda interpuesta, declaró la nulidad de la Resolución N° 62/2016 (DIR RPAR), -y todos sus predecesores- dictada por el Director Interino de la Dirección Regional Paraná, Subdirección Gral. Oper. Imp. Int. de la Dirección General Impositiva de la Administración Federal de Ingresos Públicos (AFIP – DGI), del 16/6/2016 y reconoce la condición de entidad exenta en el Impuesto a las Ganancias de la actora, condenando al Fisco a realizar todos los actos derivados de tal situación, registrando y publicando la situación, como así otorgar el certificado pertinente”.
Así, el objeto del litigio, según se sostuvo en el fallo, se centró “en determinar si la actuación realizada por el Colegio de Farmacéuticos de Entre Ríos –en relación esencialmente a la actividad de gestión administrativa y judicial del cobro de los créditos a las obras sociales por venta de medicamentos- se inserta en los parámetros de exención acordados por el artículo 20 inciso f) de la Ley de Impuesto a las Ganancias (N° 20.628)”.
Adónde van los recursos
La sentencia consignó que “la AFIP-DGI relata los antecedentes de la causa y se agravia del fallo dictado”. Resaltó “lo establecido por el inciso f) del artículo 20 de la Ley de Impuesto a las Ganancias, que el destino de las ganancias y del patrimonio Social del Colegio Farmacéuticos de Entre Ríos debe ser el de cumplir los fines de su creación y en ningún caso deben ser repartidos, directa o indirectamente entre los socios”.
Añadió que “la actora gestiona administrativa y judicialmente el cobro de los créditos a las obras sociales originados en la venta de medicamentos, percibiendo una retribución por sus servicios, razón por la cual se le revocó el beneficio que se le había otorgado en su oportunidad, por evidenciarse un fin de lucro, actividad típicamente comercial” y agregó que “la organización de cobros centralizada en una entidad con una estructura de mayor envergadura, deja al Colegio de Farmacéuticos una comisión, constatada en la documental de registros de ingresos, bajo el concepto ‘Aporte Farmacias’, ‘Contribuciones para Gastos Sistema Iosper’, ‘Contribuciones para Gastos Sistema Capitado’ como así también numerosos juicios pendientes de resolver por reclamos ante diferentes Obras Sociales”.
La apelante vencida destacó que “la presunción de legitimidad de los actos administrativos, la normativa aplicable, impugna la interpretación de la actividad de la actora -en beneficio individual- como de apoyo para percepción de créditos de manera ordenada y que el importe percibido se encuentre incluido en el concepto de ‘tasas’…” y expuso que “los ‘servicios sociales a sus colegiados’ expuestos por la pericial contable efectuada es la actividad comercial de intermediación entre las farmacias y los asociados”.
También consignó que “por su parte, la actora entiende que no existe una concreta y razonada crítica del fallo dictado, por lo que requiere se lo declare desierto. Contesta agravios en subsidio y peticiona que se rechacen y se confirme la resolución dictada, con costas”.
Persona jurídica legalmente constituida
La Cámara evaluó que en el caso “no se encuentra controvertido que la actora es una persona jurídica legalmente constituida (leyes 5.466 y 6.800), con fines, funciones y atribuciones prescriptos en su artículo 4° y cuyo objeto principal refiere al control de la matrícula de los profesionales farmacéuticos y su defensa, control disciplinario, promoción de la profesión, entre otras”.
Asimismo, destacó que “el Colegio de Farmacéuticos de Entre Ríos ha gozado de la exención en el impuesto a las ganancias -ilimitada- desde el año 1986 al 2009, fecha en la cual se le notificó la Resolución N° 77/2009 EXE (DV RRPA) del 17/12/2009, por la cual se revocó tal beneficio desde el período 2003, lo cual fuera materia de apelación de la actora, resuelto por Resolución N° 62/2016 (DIR RPAR), del 16/6/2016, que confirmó el rechazo a la exención solicitada en los términos del inciso f) del artículo 20 de la Ley del Impuesto a las Ganancias (t.o. 1997 y sus modificaciones)”.
También indicó que “la ley Provincial N° 5.466 (T.O. por ley 6.800), de creación y funcionamiento del Colegio, dispone en su artículo 4° inciso e) que dentro de los fines y atribuciones del Colegio está el de fijar el presupuesto anual, fijar y administrar la cuota anual, regímenes para servicios y cuotas adicionales que deban abonar los profesionales inscriptos… y en su artículo 34 que dentro de los recursos del Colegio se encuentran ‘las tasas correspondientes a los servicios prestados a los Colegiados’”.
Una pericia determinante
En aquella línea consideró que “al efecto, cabe señalar lo dictaminado por la Pericial Contable efectuada en la causa, en la cual el experto -Contador Nelson Rodrigo Clivio expone que ‘…Su objeto social está establecido en el Artículo 4 de la ley de su creación (Objeto Social Amplio)” añadiendo que “si analizamos sus datos según balance, los fondos para fines generales son utilizados con dichos fines” y entendió que “su objeto social es concordante con su actividad…”.
Asimismo, la Cámara consignó que “el perito destaca que no han existido -conforme la documental analizada- distribuciones directas o indirectas a favor de algún asociado en particular y que el Colegio destina sus ingresos a los fines de su creación, incorporando nuevos servicios a sus matriculados, todos ellos dentro de la esfera de los llamados servicios sociales a sus colegiados, lo cual resulta corroborado por las testimoniales aportadas a la causa (ver actas de fechas 19/10/2022 y 26/10/2022 digitalizadas), así como de la documental reservada” y entendió que “por ello, resulta claro que, la gestión administrativa de facturación y cobranza a las obras sociales, está vinculada a la intervención que tiene el Colegio en la relación que se genera entre los profesionales y las obras sociales, actividad esencial para organizar el sistema de prestaciones de la actividad”. (APFDigital)
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2024/07/apfdigital/files/70/7016/52d577527e4d09f594f312b770148cb2355ba11bb31de56a683e8e293229e1bc.webp","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"tunel","banners_id":"7","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2024/07/apfdigital/files/70/7015/5a9c5518b2e4d0d5cd26fb6180f0e8f0e13748298cfb23c19fdfd134a2221e7b.webp","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"IAFAS casino cuadrado dic 25","banners_id":"133","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2025/12/apfdigital/files/02/30/23050/763cd467f97f02d3ce8bac20cdf5d5703efc323699f126dd1a672e4d84090556.gif","image_mobile":null,"url":"https://www.iafas.gov.ar/casinos-salas/","url_mobile":"https://www.iafas.gov.ar/casinos-salas/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"Vialidad abril 26","banners_id":"157","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"251","ancho":"301","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/04/apfdigital/files/02/78/27844/6a57b7ec7e68d0faa99f9459b90511fb9d57a1e06a731e1b2377de6781e881b1.gif","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"Iafas play cuadrado","banners_id":"196","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/06/apfdigital/files/03/15/31524/bc668e155c3b3dd9d1a721b45a27956db61be50f3f8a606a09d3614e09937e3a.gif","image_mobile":null,"url":"https://www.iafasplay.bet.ar/","url_mobile":"https://www.iafasplay.bet.ar/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"Muni Pna sept 2 cuadrado","banners_id":"238","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/09/apfdigital/files/03/43/34398/8314e0b542bfde370a3fc9ace2441277d7b683529752a4d24d84c4941861a363.jpg","image_mobile":null,"url":"Paraná sostenible: el Municipio fortalece las acciones para gestionar responsablemente los residuos - Municipalidad de Paraná","url_mobile":"Paraná sostenible: el Municipio fortalece las acciones para gestionar responsablemente los residuos - Municipalidad de Paraná","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"Rini oct 26","banners_id":"251","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/10/apfdigital/files/03/55/35579/e8c933468c8d336d200a26bfdcd26ed6a4d9e26e19c37e5113a3f0d9780930f3.gif","image_mobile":null,"url":" https://portal.entrerios.gov.ar/desarrolloeconomico/inicio","url_mobile":" https://portal.entrerios.gov.ar/desarrolloeconomico/inicio","target":"_blank","target_mobile":"_blank"}])
