


","ad_server_empresa":"Troop","alto":"100","ancho":"955","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2024/07/apfdigital/files/70/7024/7ac5136d55d269ddda40c5676c08639eba3dc4452b8d63f59dec92bdd676a3c9.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null},{"id":"15","zonas_id":"15","zona":"Zona Interior Nota","ad_server":"Ad Server Troop","denominacion":"cafesg junio 26","banners_id":"187","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"100","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/06/apfdigital/files/03/08/30820/fb9c3a30e5ab50c521963754bb1807f393fbe03d0e7b762d188a63f89bc1b75f.gif","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Zona Interior Nota","ad_server":"Ad Server Troop","denominacion":"IAPV julio 26","banners_id":"208","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"90","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/07/apfdigital/files/03/16/31680/5da9a4b74f60aac099571ea37b9427efe5921a80ed7efb78f3d10d363639f8d4.gif","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Zona Interior Nota","ad_server":"Ad Server Troop","denominacion":"feria del libro rec sept 26","banners_id":"218","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"90","ancho":"728","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/09/apfdigital/files/03/40/34015/cc871bbbc6f4f42ec5e953cd44a1406c9ac284b01e820b86b9dd72be309f85fe.gif","image_mobile":null,"url":"https://www.entrerios.gov.ar/cultura/","url_mobile":"https://www.entrerios.gov.ar/cultura/","target":"_blank","target_mobile":"_blank"}])
Dictan la apertura de la remisión a juicio de la investigación contra ex funcionario por presunto enriquecimiento ilícito
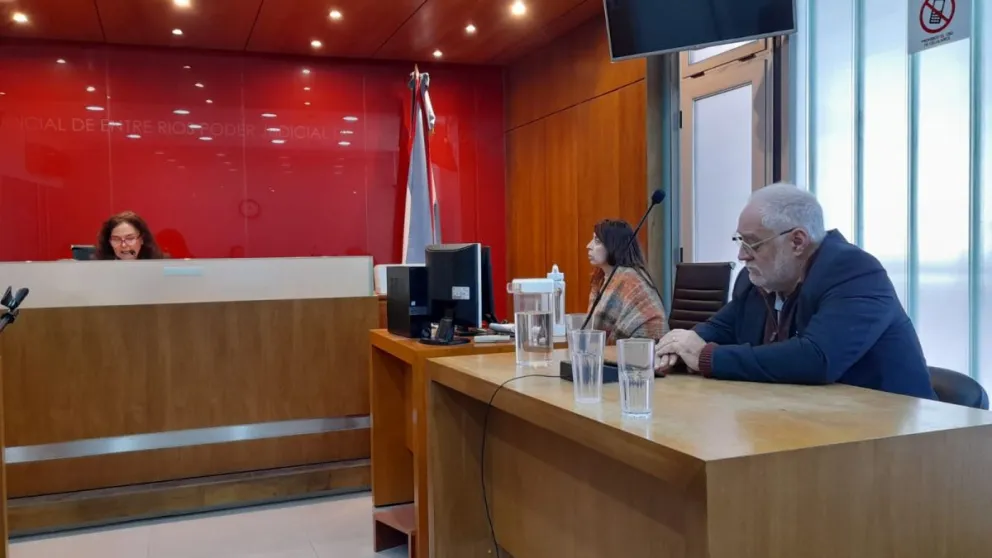
La jueza de Garantías de Paraná. Marina Barbagelata, rechazó este lunes todos los planteos defensivos que realizó Miguel Cullen, abogado de Juan José Canosa, en la causa que lo investiga por el presunto delito de Enriquecimiento ilícito de funcionario público. Canosa fue secretario Legal y Técnico del Ministerio de Gobierno y Justicia y Educación, interventor de Líneas Aéreas de Entre Ríos SA, presidente del directorio de Sidecreer SA, y personal no escalafonado de la Cámara de Diputados -asesor legal-, recorrido durante el que “habría incrementado su patrimonio de manera “injustificada y desproporcionada”, según la hipótesis fiscal.
La defensa instó –tras el pedido de remisión a juicio de Fiscalía- la nulidad del hecho, de la remisión a juicio e instó el sobreseimiento de Canosa. También pidió el sobreseimiento por violación del plazo razonable para investigar; la exclusión de los informes de peritos de Fiscalía y atacó un informe contable sobre el que sostuvo el monto del presunto enriquecimiento.
El acusado enfrenta un pedido de pena de 4 años y 6 meses de prisión efectiva, más las penas de multa por el monto imputado e inhabilitación absoluta perpetua para ejercer cargos públicos. La defensa sostuvo que la afectación del derecho de defensa se ve cristalizada, entre otros señalamientos, en la imposibilidad de contar con información que el paso del tiempo hace imposible su producción.
Barbagelata rechazó los planteos y sostuvo que los agravios de la defensa consistieron en una disconformidad con la resolución atacada, expresando que los planteos defensivos no lograron conmover el grado de probabilidad de los hechos que Fiscalía le endilga a Canosa. Sostuvo que la evidencia que se presentó en la investigación, por sí sola no es suficiente para decidir y debe ser cotejada con las otras que se incorporen, en relación a pedidos de exclusión probatoria.
Respecto del agravio defensivo que cuestionó que el hecho que se imputó se formuló a partir de un informe contable que realizó un contador del MPF, desestimando -sin fundamentarlo- la pericia que realizó una perito del Superior Tribunal de Justicia (STJ), que con la participación de peritos de parte, arribó a conclusiones opuestas a la del contador de Fiscalía, la jueza expresó que justamente la diferencia entre los informes es materia de debate, donde podrá ser interrogada por las partes y explicada y ampliada por los testigos. Añadió que la diferencia, aun tomando la más beneficiosa para los intereses del acusado, el resultado confirma la hipótesis fiscal de un enriquecimiento sin justificar. Así, rechazó que haya habido un planteo sorpresivo para la defensa respecto del monto imputado, añadiendo que aquel fue el resultado de la valoración de elementos ya analizados por otros peritos.
También señaló que la defensa pudo controvertir aquel informe y no lo hizo, agregando que lo consintió y que reconoció que ninguna evidencia le fue negada.
Barbagelata aportó que la defensa sostuvo que no lo controvirtió para no convalidar –en referencia a los plazos de prescripción- la incorporación de evidencia con la que no estaba de acuerdo. En este punto sostuvo que aquella decisión no puede ser trasladada a Fiscalía y ahora pedir su exclusión.
La jueza también rechazó los pedido de exclusión de la extracción de datos bancarios y financieros de Canosa que la defensa realizó cuestionado que los peritos no estaban matriculados en el colegio correspondiente. Barbagelata los rechazó porque la defensa no logró explicar cómo la falta de matriculación podría interferir en la extracción de datos, una actividad primaria, en profesionales que están capacitados por carrera para hacerlo. También señaló que la ley les permite realizar la tarea de extracción de datos, y que el análisis posterior, es de los fiscales.
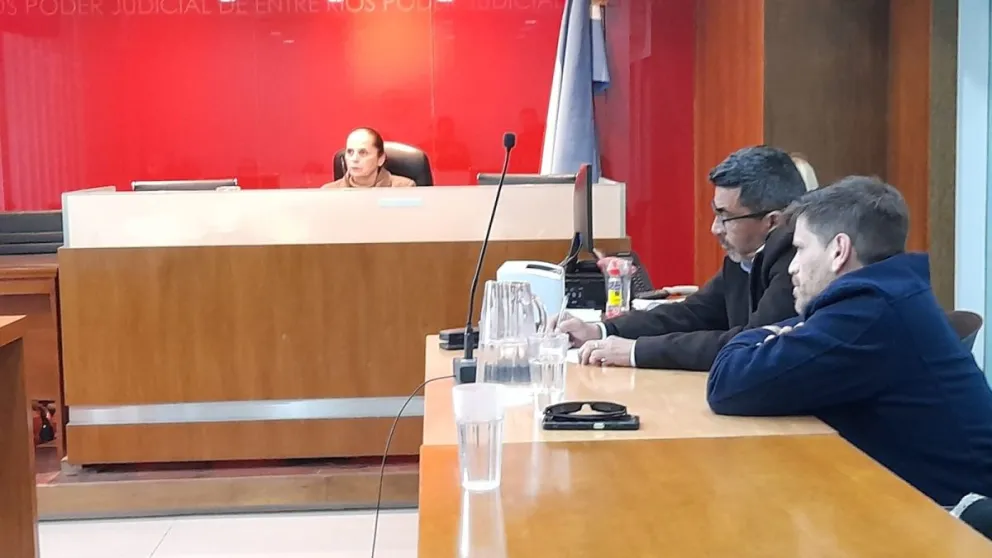
La jueza de Garantías de Paraná, Marina Barbagelata, dictó este martes el sobreseimiento de la doctora Paula Montefiori, funcionaria judicial que se desempeña como defensora pública del Ministerio Público de la Defensa y docente universitaria, en la causa que se sustanció en su contra por el presunto delito de Enriquecimiento ilícito de funcionario público. La sentencia resaltó que el proceso incoado contra la funcionaria, no afectó su honor ni buen nombre.
Sobreseimiento
Junto a Canosa también fue investigada su esposa, la defensora pública del Juzgado de Ejecución de Penas de Paraná, Paula Montefiori, abogada de 48 años, que fue investigada por un período de 14 años, comprendidos entre 2003-2016, de los cuales solo en tres exhibió un incremento que ameritó la apertura de la Investigación Penal Preparatoria (IPP) en tanto que en los otros 11 no, según es sostuvo Fiscalía en la audiencia en la que se dictó su sobreseimiento por acuerdo de partes.
Así, en caso de la funcionaria, la imputación se focalizó en tres años en los que habría exhibido inconsistencias patrimoniales. El relato del hecho por el que fue sobreseída consignó que “durante su desempeño como funcionaria pública de la provincia de Entre Ríos -Asesora Legal de la Caja de Jubilaciones y Pensiones y luego Defensora del Ministerio Público-, en los años 2009, 2015 y 2016, incrementó su patrimonio sin contar con ingresos que lo justifiquen; por el monto total de $ 94.438,14”. El desglosado de aquellos años había arrojado, según se sostuvo en el inicio de la investigación y a partir de pericias e informes contables un supuesto enriquecimiento, que en 2009 el aumento patrimonial injustificado fue por el monto de $17.282,57; en 2015, de $56.704,51; y en 2016, de $20.451,07. (APFDigital)



","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2024/07/apfdigital/files/70/7016/52d577527e4d09f594f312b770148cb2355ba11bb31de56a683e8e293229e1bc.webp","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"tunel","banners_id":"7","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2024/07/apfdigital/files/70/7015/5a9c5518b2e4d0d5cd26fb6180f0e8f0e13748298cfb23c19fdfd134a2221e7b.webp","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":null},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"IAFAS casino cuadrado dic 25","banners_id":"133","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2025/12/apfdigital/files/02/30/23050/763cd467f97f02d3ce8bac20cdf5d5703efc323699f126dd1a672e4d84090556.gif","image_mobile":null,"url":"https://www.iafas.gov.ar/casinos-salas/","url_mobile":"https://www.iafas.gov.ar/casinos-salas/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"Vialidad abril 26","banners_id":"157","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"251","ancho":"301","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/04/apfdigital/files/02/78/27844/6a57b7ec7e68d0faa99f9459b90511fb9d57a1e06a731e1b2377de6781e881b1.gif","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"Iafas play cuadrado","banners_id":"196","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/06/apfdigital/files/03/15/31524/bc668e155c3b3dd9d1a721b45a27956db61be50f3f8a606a09d3614e09937e3a.gif","image_mobile":null,"url":"https://www.iafasplay.bet.ar/","url_mobile":"https://www.iafasplay.bet.ar/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"Gob sept 26 cuadrado ","banners_id":"221","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/09/apfdigital/files/03/40/34016/70212e22b13beaecf7223aacec734da7dc21a729b54e520379058cba22659b15.gif","image_mobile":null,"url":"https://portal.entrerios.gov.ar/salud/inicio ","url_mobile":"https://portal.entrerios.gov.ar/salud/inicio ","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Zona Interior Nota Lateral","ad_server":"Ad Server Troop","denominacion":"Muni parana septiembre 26","banners_id":"224","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://apfdigital-s3.cdn.net.ar/s3i233/2026/09/apfdigital/files/03/41/34112/d2efc085bfc4ecf595c5fbac23b2593ba97f6e2fedcabc887911dc9b5fd3ccc3.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
